O aumento dos juros, a queda nas vendas e os descontos oferecidos por construtoras estão transformando o mercado imobiliário americano. Entenda o que está acontecendo e quais são as implicações para brasileiros interessados em comprar ou investir em imóveis nos Estados Unidos.
O mercado imobiliário dos Estados Unidos está atravessando um período de mudanças importantes. Depois de anos de forte valorização, especialmente durante a pandemia, o cenário passou a apresentar sinais de desaceleração: menos compradores, imóveis permanecendo mais tempo à venda, contratos cancelados e vendedores cada vez mais dispostos a negociar.
Diante desse cenário, surge uma pergunta inevitável: estamos diante de uma nova crise imobiliária semelhante à de 2008 ou de um ajuste natural do mercado?
A resposta exige uma análise cuidadosa. Embora alguns indicadores sejam preocupantes, existem diferenças importantes em relação à crise financeira do passado.
Para brasileiros que desejam comprar uma residência, mudar-se para os Estados Unidos ou investir em imóveis na Flórida, compreender essas transformações pode fazer uma grande diferença na tomada de decisão.
Índice do artigo
- As vendas de imóveis nos Estados Unidos estão desacelerando
- O impacto dos juros no mercado imobiliário americano
- Construtoras estão oferecendo descontos e incentivos
- O mercado está favorecendo os compradores?
- Por que a Flórida está passando por um ajuste imobiliário?
- Atenção especial aos condomínios na Flórida
- Estamos diante de uma nova crise como a de 2008?
- O que esse cenário significa para investidores brasileiros?
- Afinal, 2026 é um bom momento para comprar imóveis nos Estados Unidos?
- Conclusão: um mercado de oportunidades, mas que exige planejamento
As vendas de imóveis nos Estados Unidos estão desacelerando
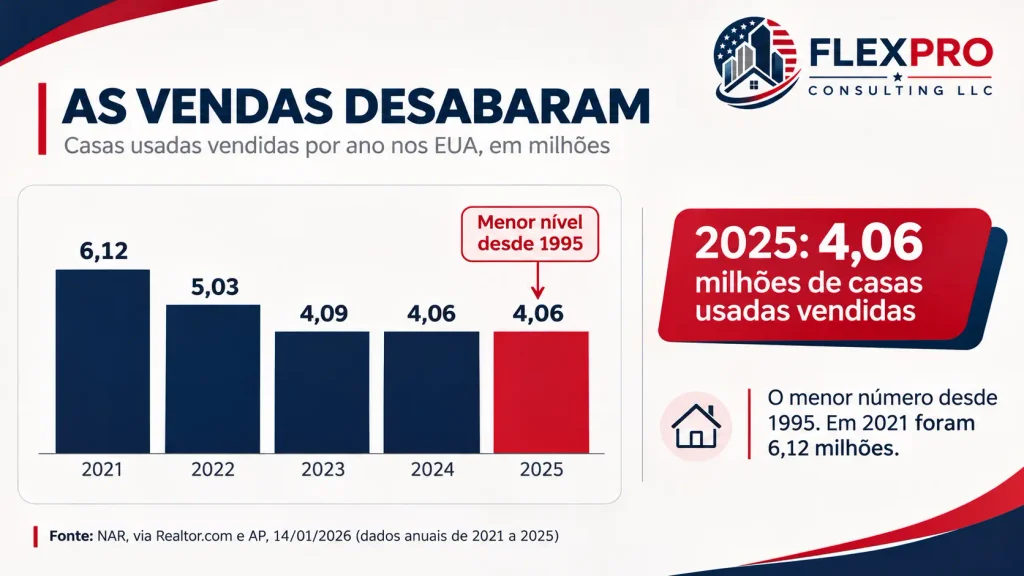
Um dos primeiros sinais de mudança no mercado americano aparece no volume de transações imobiliárias.
De acordo com a National Association of Realtors (NAR), as vendas pendentes de imóveis caíram 7,3% em setembro de 2026 em comparação com o mês anterior e 11,3% em relação ao mesmo período de 2025.
Mas o que são vendas pendentes?
Nos Estados Unidos, quando um comprador apresenta uma proposta e o vendedor a aceita, o imóvel normalmente passa para o status pending, indicando que existe um contrato em andamento, mas a transação ainda não foi concluída.
Durante esse período, podem ocorrer etapas como aprovação do financiamento, inspeção do imóvel e verificação das condições contratuais.
Por isso, as vendas pendentes funcionam como um indicador antecipado da atividade imobiliária.
Quando esse número cai, significa que menos imóveis estão entrando na fase final do processo de compra, o que pode indicar um volume menor de vendas concluídas nos meses seguintes.
Outro dado relevante vem da Redfin: aproximadamente 14,5% dos contratos de compra de imóveis foram cancelados em setembro de 2026.
Esse comportamento evidencia um mercado em que os compradores estão mais cautelosos e, em determinadas circunstâncias, têm maior disposição para desistir de uma negociação.
O impacto dos juros no mercado imobiliário americano
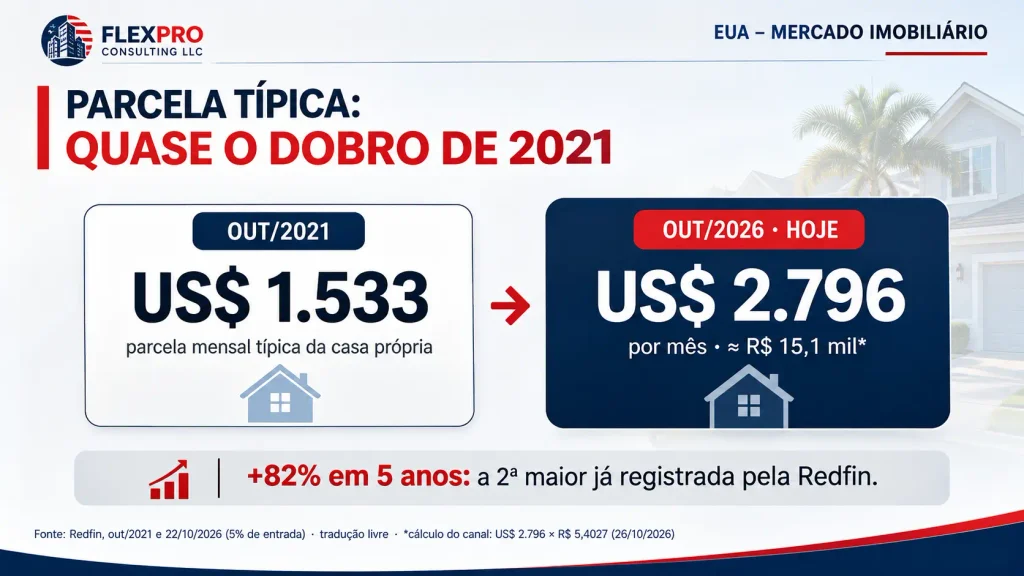
Um dos principais fatores responsáveis pela desaceleração é o custo do financiamento.
Durante a pandemia, compradores americanos conseguiram contratar financiamentos imobiliários com taxas próximas de 3% ao ano, e em alguns casos até inferiores.
Essa realidade mudou significativamente.
Em outubro de 2026, a taxa média de financiamento imobiliário de 30 anos chegou a 7,40%, segundo a Freddie Mac. No levantamento de 29 de outubro, a média havia recuado para 7,24%.
Embora a diferença percentual possa parecer pequena, o impacto financeiro é expressivo.
Uma família que comprou um imóvel quando os juros estavam próximos de 3% pode ter uma prestação mensal muito inferior àquela exigida atualmente para financiar um imóvel de valor semelhante.
Isso provoca dois efeitos importantes.
Primeiro: potenciais compradores adiam suas decisões porque o financiamento compromete uma parcela maior da renda.
Segundo: proprietários que possuem financiamentos antigos, com juros baixos, evitam vender suas casas para adquirir outras propriedades financiadas com taxas mais elevadas.
Esse fenômeno é conhecido como mortgage rate lock-in, ou efeito de aprisionamento pelas taxas de financiamento.
O resultado é um mercado com menor movimentação, tanto do lado da oferta quanto da demanda.
Construtoras estão oferecendo descontos e incentivos
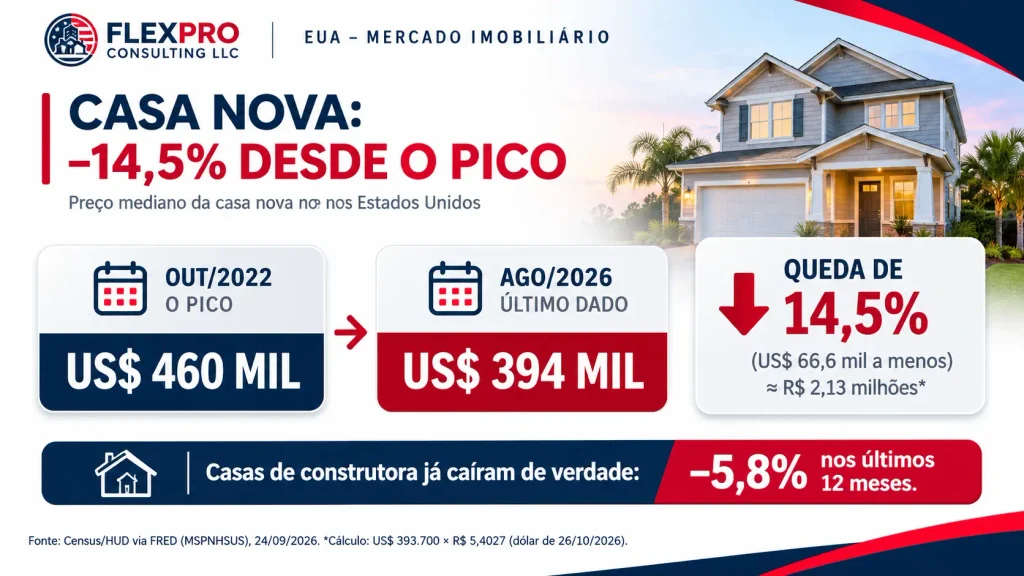
Outro fenômeno importante é o comportamento das construtoras.
Diferentemente de um proprietário individual, que muitas vezes pode simplesmente aguardar por uma oferta melhor, uma construtora precisa manter seu ciclo operacional.
Ela compra terrenos, desenvolve projetos, constrói imóveis e depende das vendas para financiar novos empreendimentos.
Quando as vendas desaceleram, o estoque de imóveis prontos pode se transformar em um problema financeiro.
Por isso, diversas construtoras passaram a utilizar estratégias comerciais mais agressivas, incluindo:
- Reduções no preço de venda.
- Incentivos para pagamento dos custos de fechamento (closing costs).
- Subsídios temporários ou permanentes nas taxas de financiamento (mortgage rate buydowns).
- Melhorias e acabamentos adicionais incluídos na negociação.
- Condições especiais para imóveis novos já concluídos.
Em determinadas comunidades, esses incentivos podem tornar um imóvel novo financeiramente mais interessante do que uma propriedade usada.
Entretanto, é fundamental comparar o custo total da aquisição, incluindo impostos, seguros, taxas de condomínio e eventuais condições vinculadas aos benefícios oferecidos.
Um desconto no preço anunciado não significa, necessariamente, que determinado imóvel representa um bom investimento.
O mercado está favorecendo os compradores?
Durante a pandemia, muitas regiões dos Estados Unidos experimentaram um mercado extremamente competitivo.
Imóveis recebiam múltiplas propostas, alguns compradores ofereciam valores acima do preço anunciado e havia pouca margem para negociação.
Agora, em diversas localidades, esse cenário está mudando.
Segundo o levantamento de outubro de 2026 do Realtor.com, 20,5% dos anúncios ativos no país apresentavam redução de preço naquele mês.
Esse comportamento indica maior necessidade de ajuste por parte dos vendedores.
Em um mercado favorável ao comprador, conhecido como buyer’s market, é possível encontrar condições como maior variedade de imóveis, mais tempo para avaliar alternativas e oportunidades de negociação.
Mas existe uma ressalva importante: nem todos os mercados imobiliários americanos estão se comportando da mesma maneira.
O preço de uma casa não depende apenas da situação econômica nacional. Ele também reflete fatores locais, como oferta de imóveis, geração de empregos, crescimento populacional, infraestrutura e demanda habitacional.
Por isso, é perfeitamente possível encontrar cidades com preços em queda enquanto outras continuam apresentando valorização.
Por que a Flórida está passando por um ajuste imobiliário?
A Flórida foi um dos estados que mais receberam novos moradores durante a pandemia.
Muitas famílias deixaram estados como Nova York, Califórnia e outros mercados de custo elevado em busca de melhor qualidade de vida, clima favorável e oportunidades de trabalho.
Essa migração impulsionou a demanda por imóveis e contribuiu para uma valorização significativa em diversas cidades.
Ao mesmo tempo, construtoras ampliaram seus projetos para atender ao crescimento esperado da população.
Com a normalização do fluxo migratório, o aumento dos juros e a entrada de novos imóveis no mercado, algumas regiões passaram a apresentar um desequilíbrio entre oferta e demanda.
Entre os mercados que merecem acompanhamento estão Orlando, Tampa, Cape Coral, Punta Gorda e outras áreas que experimentaram forte expansão nos últimos anos.
Isso não significa que toda a Flórida esteja em crise.
O comportamento do mercado pode variar significativamente entre cidades, bairros e até condomínios próximos.
Orlando: um mercado que precisa ser analisado por região
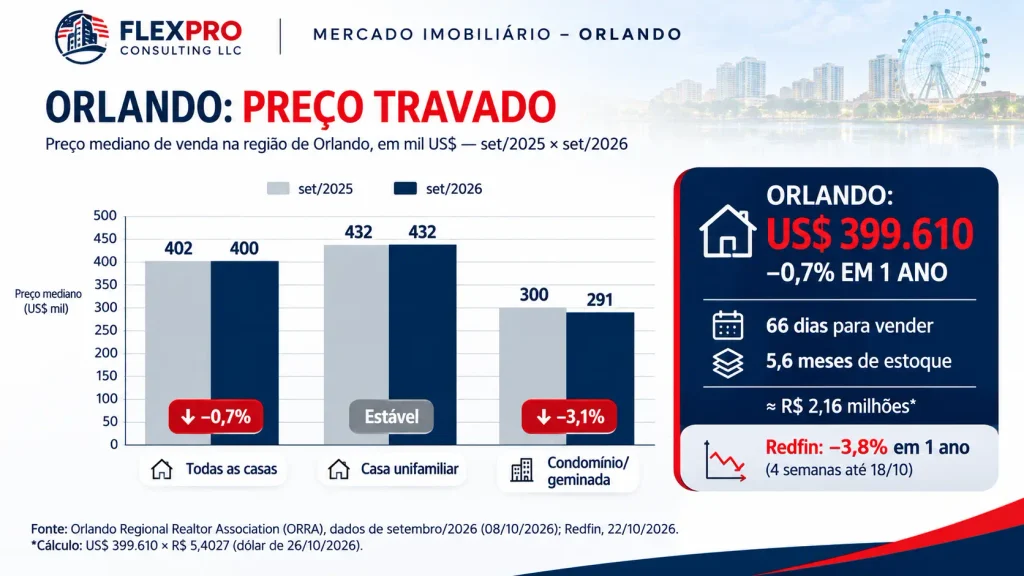
Orlando continua sendo uma referência importante para brasileiros interessados em imóveis nos Estados Unidos.
Entretanto, tratar Orlando como um mercado único pode levar a conclusões equivocadas.
Regiões como Lake Nona, Winter Garden, Windermere, Davenport e Celebration apresentam características diferentes em relação ao perfil dos moradores, disponibilidade de imóveis, infraestrutura, custos e potencial de locação.
Lake Nona, por exemplo, passou por um processo expressivo de desenvolvimento imobiliário, com a expansão de comunidades residenciais e infraestrutura.
Em áreas com grande concentração de novos empreendimentos, o aumento da oferta pode criar concorrência adicional para os imóveis usados.
Para o comprador, isso pode representar mais alternativas e melhores condições de negociação.
Para o investidor, porém, é essencial avaliar se o preço de aquisição está alinhado à demanda real e aos custos de manutenção da propriedade.
Atenção especial aos condomínios na Flórida
Um dos segmentos que exige maior cautela é o de apartamentos em condomínios, especialmente em edifícios mais antigos.
Após o desabamento do condomínio Champlain Towers South, em Surfside, em 2021, que provocou a morte de 98 pessoas, a Flórida adotou exigências mais rigorosas de inspeção estrutural e manutenção para determinados edifícios residenciais.
Essas mudanças ampliaram a atenção sobre a situação financeira dos condomínios e os recursos necessários para reparos.
Em alguns edifícios, proprietários passaram a enfrentar despesas extraordinárias elevadas, conhecidas como special assessments.
Essas cobranças podem ser destinadas a reformas estruturais, substituição de sistemas e outras intervenções necessárias.
Para quem está comprando um apartamento, especialmente próximo ao litoral, é fundamental analisar a situação do edifício antes de fechar negócio.
O valor anunciado pode parecer atraente, mas eventuais obrigações financeiras do condomínio podem alterar completamente o custo real do investimento.
Estamos diante de uma nova crise como a de 2008?
A comparação com 2008 é inevitável, mas exige cuidado.
A crise imobiliária daquele período esteve associada a uma combinação de crédito de alto risco, excessiva alavancagem, inadimplência elevada e execuções hipotecárias em grande escala.
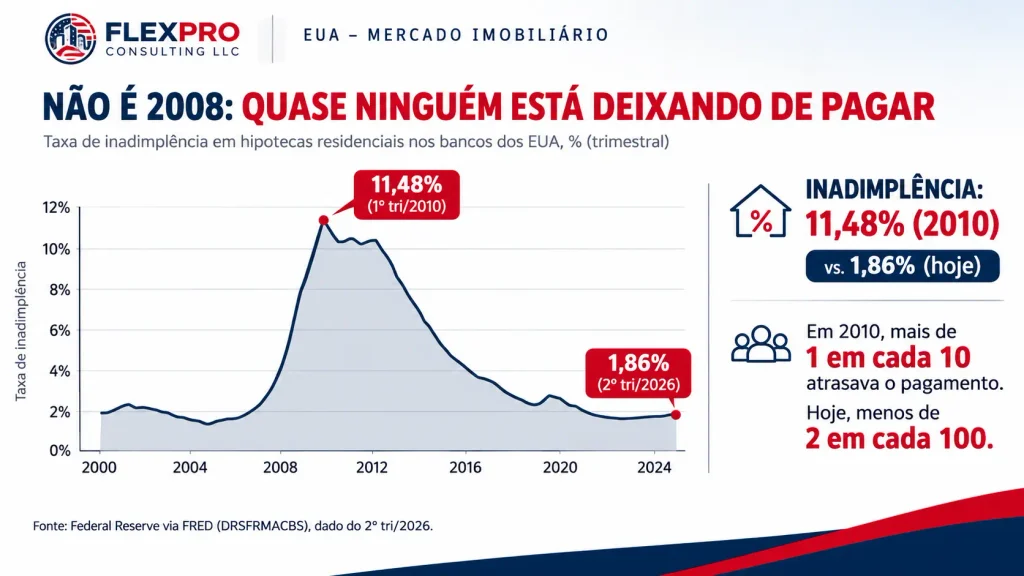
O mercado atual enfrenta desafios diferentes.
O principal obstáculo é a perda do poder de compra causada pela combinação de preços elevados e juros altos.
Além disso, muitos proprietários possuem financiamentos contratados em condições significativamente melhores do que as disponíveis hoje.
Embora existam regiões apresentando queda de preços e aumento de estoque, isso não significa automaticamente que o país esteja enfrentando um colapso semelhante ao observado na crise financeira global.
O cenário também não elimina os riscos.
Uma deterioração expressiva do emprego, uma recessão prolongada ou dificuldades no sistema de crédito poderiam aumentar a pressão sobre o setor imobiliário.
A conclusão é que existem sinais claros de desaceleração e ajuste, mas não há base suficiente para afirmar que uma repetição da crise de 2008 seja inevitável.
O que esse cenário significa para investidores brasileiros?
Para o investidor brasileiro, um mercado com menor competição pode criar oportunidades que seriam mais difíceis de encontrar durante períodos de forte valorização.
Entretanto, comprar um imóvel para morar e comprar um imóvel para investir são decisões com objetivos diferentes.
Quem pretende morar na propriedade pode priorizar localização, qualidade de vida, escolas, infraestrutura e adequação às necessidades familiares.
Já quem busca investimento precisa analisar fatores adicionais, como potencial de receita, despesas recorrentes, liquidez, valorização e riscos.
Alguns cuidados merecem atenção especial:
Analisar a localização: o desempenho imobiliário varia entre bairros e regiões. Dados nacionais não substituem uma avaliação local.
Comparar imóveis novos e usados: incentivos de construtoras podem ser interessantes, mas precisam ser avaliados em conjunto com localização, qualidade e custo total.
Verificar seguros e impostos: na Flórida, esses custos podem representar parcela relevante das despesas anuais.
Avaliar o condomínio: é importante compreender as taxas de associação (HOA), a situação financeira e a possibilidade de cobranças extraordinárias.
Planejar o câmbio: quem possui recursos em reais precisa considerar o impacto da variação do dólar no orçamento de aquisição.
Definir a estratégia de investimento: um imóvel destinado à locação deve ser analisado de maneira diferente daquele adquirido para uso próprio ou valorização patrimonial de longo prazo.
O aspecto mais importante é evitar decisões baseadas exclusivamente na expectativa de que os preços subirão ou cairão no futuro próximo.
Afinal, 2026 é um bom momento para comprar imóveis nos Estados Unidos?
A resposta depende do objetivo do comprador.
O mercado está oferecendo condições de negociação mais favoráveis em diversas regiões. Descontos, incentivos e maior disponibilidade de imóveis podem beneficiar quem possui planejamento financeiro e capacidade de avaliar oportunidades.
Por outro lado, ninguém pode garantir que os preços não continuarão caindo nos próximos meses ou anos.
Um imóvel adquirido hoje pode sofrer desvalorização no curto prazo e apresentar valorização ao longo de um horizonte maior. Também pode ter desempenho inferior ao esperado.
Por isso, a decisão deve considerar o preço de aquisição, os custos totais, a localização, o uso pretendido e o prazo de investimento.
Mais importante do que tentar identificar o momento exato de menor preço é compreender se a aquisição faz sentido dentro de uma estratégia estruturada.
Conclusão: um mercado de oportunidades, mas que exige planejamento
O mercado imobiliário dos Estados Unidos está passando por um período de ajuste, criando tanto desafios quanto oportunidades para compradores e investidores.
As taxas de juros mais elevadas reduziram o poder de compra, o volume de transações imobiliárias desacelerou e tanto os vendedores quanto as construtoras estão se adaptando a um mercado muito diferente daquele observado durante a pandemia. Na Flórida, essas mudanças não acontecem de maneira uniforme. As condições do mercado podem variar significativamente de uma cidade para outra e até mesmo entre bairros e comunidades vizinhas.
Em um cenário como esse, ter acesso às informações corretas e contar com conhecimento especializado do mercado local pode fazer toda a diferença. O que parece ser uma excelente oportunidade à primeira vista pode esconder custos adicionais ou riscos, enquanto imóveis com grande potencial de valorização no longo prazo nem sempre apresentam vantagens tão evidentes.
É justamente por isso que contar com uma consultoria experiente e com atuação local é tão importante. Na FLEXPRO Consulting, ajudamos compradores e investidores internacionais a navegar pelas particularidades do mercado imobiliário da Flórida, oferecendo análises de mercado, orientação personalizada e suporte estratégico para avaliar oportunidades e tomar decisões bem fundamentadas.
Porque, no mercado imobiliário, tomar a decisão certa não significa apenas saber quando comprar, mas também o que comprar, onde comprar e, principalmente, contar com as pessoas certas ao seu lado.
Fontes de referência: National Association of Realtors (outubro de 2026), Redfin (outubro de 2026), Freddie Mac (outubro de 2026) e Realtor.com (outubro de 2026).
Pensando em comprar ou investir em imóveis na Flórida?
Entre em contato com a FLEXPRO Consulting e conheça nossa abordagem para ajudar clientes internacionais a identificar e avaliar oportunidades de investimento imobiliário na região de Orlando.